ปัญหาของค่ารอยัลตี้แฟรนไชส์ไม่ได้อยู่ที่อัตราเปอร์เซ็นต์ แต่อยู่ที่คำว่ายอดขาย ส่วนกลางนับยอดที่ออกใบเสร็จทั้งหมด สาขานับยอดที่รับเงินเข้ามาจริง สองตัวเลขนี้ต่างกันด้วยส่วนลด คอร์สที่ขายล่วงหน้า และรายการที่ถูกยกเลิก ถ้าไม่ได้ตกลงไว้ว่าหักอะไรก่อน การเก็บค่าสิทธิจะกลายเป็นการต่อรองรายเดือนที่ไม่มีใครชนะ บทความนี้ไล่ทางเลือกและรายการที่ต้องเขียนให้ชัดตั้งแต่ในสัญญา
คิดจากยอดขายกับจากกำไร ต่างกันที่ใครรับความเสี่ยง
คิดจากยอดขายคือเจ้าของแบรนด์ได้แน่นอนตามยอดที่สาขาทำได้ ไม่ขึ้นกับว่าสาขาบริหารต้นทุนเก่งหรือไม่ ข้อดีคือคำนวณตรงไปตรงมาและตรวจง่าย ข้อเสียคือเดือนที่สาขากำไรบางจะยังต้องจ่ายเท่าเดิม
คิดจากกำไรคือแบ่งกันบนเงินที่เหลือจริง ข้อดีคือสาขารู้สึกว่าเป็นธรรมในเดือนที่ยอดตก ข้อเสียคือเจ้าของแบรนด์ต้องเข้าไปตรวจต้นทุนของสาขา ซึ่งเป็นตัวเลขที่สาขาควบคุมเองและตรวจยากกว่ายอดขายหลายเท่า โดยเฉพาะค่าเช่าและค่ามือช่างที่แต่ละสาขาตั้งไม่เหมือนกัน
ทางที่แบรนด์บริการส่วนใหญ่เลือกคือคิดจากยอดขายสุทธิ แล้วนิยามให้ชัดว่าสุทธิหมายถึงอะไร เพราะมันคุมความเสี่ยงของทั้งสองฝ่ายพอดี คือเจ้าของแบรนด์ไม่ต้องแบกต้นทุนที่ควบคุมไม่ได้ และสาขาไม่ต้องจ่ายบนยอดที่ไม่เคยได้รับ
สิ่งที่ตารางนี้ไม่ได้บอกคือความถี่ของการโต้แย้ง ฐานที่ตรวจง่ายอาจเก็บได้แน่นอนแต่สร้างความอึดอัดกับสาขาในเดือนที่ยอดตก ส่วนฐานที่เป็นธรรมกว่าก็ต้องแลกกับการเปิดต้นทุนให้ส่วนกลางดู ซึ่งสาขาส่วนใหญ่ไม่อยากทำ การเลือกจึงไม่ใช่เรื่องถูกผิด แต่คือเลือกว่าจะยอมแลกอะไร
ยอดขายสุทธิหักส่วนลด รายการที่ต้องเขียนว่าหักหรือไม่หัก
รายการที่หนึ่งคือส่วนลด ส่วนลดการตลาดที่ส่วนกลางสั่งให้ทำควรหักออกก่อนคิด เพราะสาขาไม่ได้เป็นคนตัดสินใจ ส่วนลดที่สาขาให้เองจะหักหรือไม่ต้องเขียนไว้ ถ้าไม่หักเลย สาขาจะเลี่ยงการลดราคาแม้ในกรณีที่ควรลด
รายการที่สองคือคอร์สและแพ็กเกจที่ขายล่วงหน้า เงินเข้าเดือนนี้แต่บริการเกิดในเดือนถัดไป ถ้าคิดค่าสิทธิตอนรับเงิน สาขาจ่ายก่อนได้ให้บริการ ถ้าคิดตอนตัดใช้ ค่าสิทธิจะกระจายตามเดือนที่ให้บริการจริง ทางหลังตรงกับต้นทุนที่สาขาแบกมากกว่า แต่ต้องมีบันทึกยอดคงเหลือที่เชื่อถือได้ ซึ่งเราไล่วิธีตัดยอดไว้ใน ขายแพ็กเกจได้เงินก้อน แต่สิ้นเดือนกำไรหาย
รายการที่สามคือรายการยกเลิกและคืนเงิน ต้องหักออกจากฐานของเดือนที่เกิด ไม่ใช่ปล่อยให้อยู่ในยอดเดิมแล้วมาปรับปีละครั้ง และต้องมีร่องรอยว่าใครกดยกเลิก ไม่ใช่แค่ว่ายอดหายไป วิธีคุมรายการที่ถูกแก้เราเล่าไว้ใน พนักงานลบบิลหรือแก้ยอดคอร์สลูกค้า ตรวจย้อนหลังได้จากอะไร
รายการที่สี่คือรายได้ที่ไม่ใช่บริการของแบรนด์ เช่น การขายสินค้าที่สาขาหามาเอง หรือรายได้จากการให้เช่าพื้นที่ ควรระบุว่าอยู่นอกฐานคิดค่าสิทธิ เพราะไม่ได้ใช้ชื่อแบรนด์ในการขาย ส่วนสาขาที่อยู่ในห้างและถูกหักส่วนแบ่งอยู่แล้ว ต้องระบุว่าค่าสิทธิคิดก่อนหรือหลังส่วนแบ่งห้าง ซึ่งวิธีคิดส่วนแบ่งห้างเราไล่ไว้ใน เปิดร้านบริการในห้าง ส่วนแบ่งกับค่าเช่าคิดแบบไหน
รายการที่ห้าคือภาษีขาย ต้องเขียนว่าฐานคิดเป็นยอดก่อนหรือหลังภาษี ข้อนี้เล็กแต่ทำให้ตัวเลขต่างกันทุกเดือนถ้าเข้าใจไม่ตรงกัน และถ้าบางสาขาจดทะเบียนภาษีมูลค่าเพิ่มแต่บางสาขายังไม่จด ฐานของสองกลุ่มจะเทียบกันไม่ได้เลย เงื่อนไขการจดทะเบียนอยู่ใน จดทะเบียน VAT ร้านบริการ ถึงเกณฑ์แล้วต้องทำอะไรต่อ
ตัวอย่างการไล่ฐานจากยอดรวมถึงยอดสุทธิ
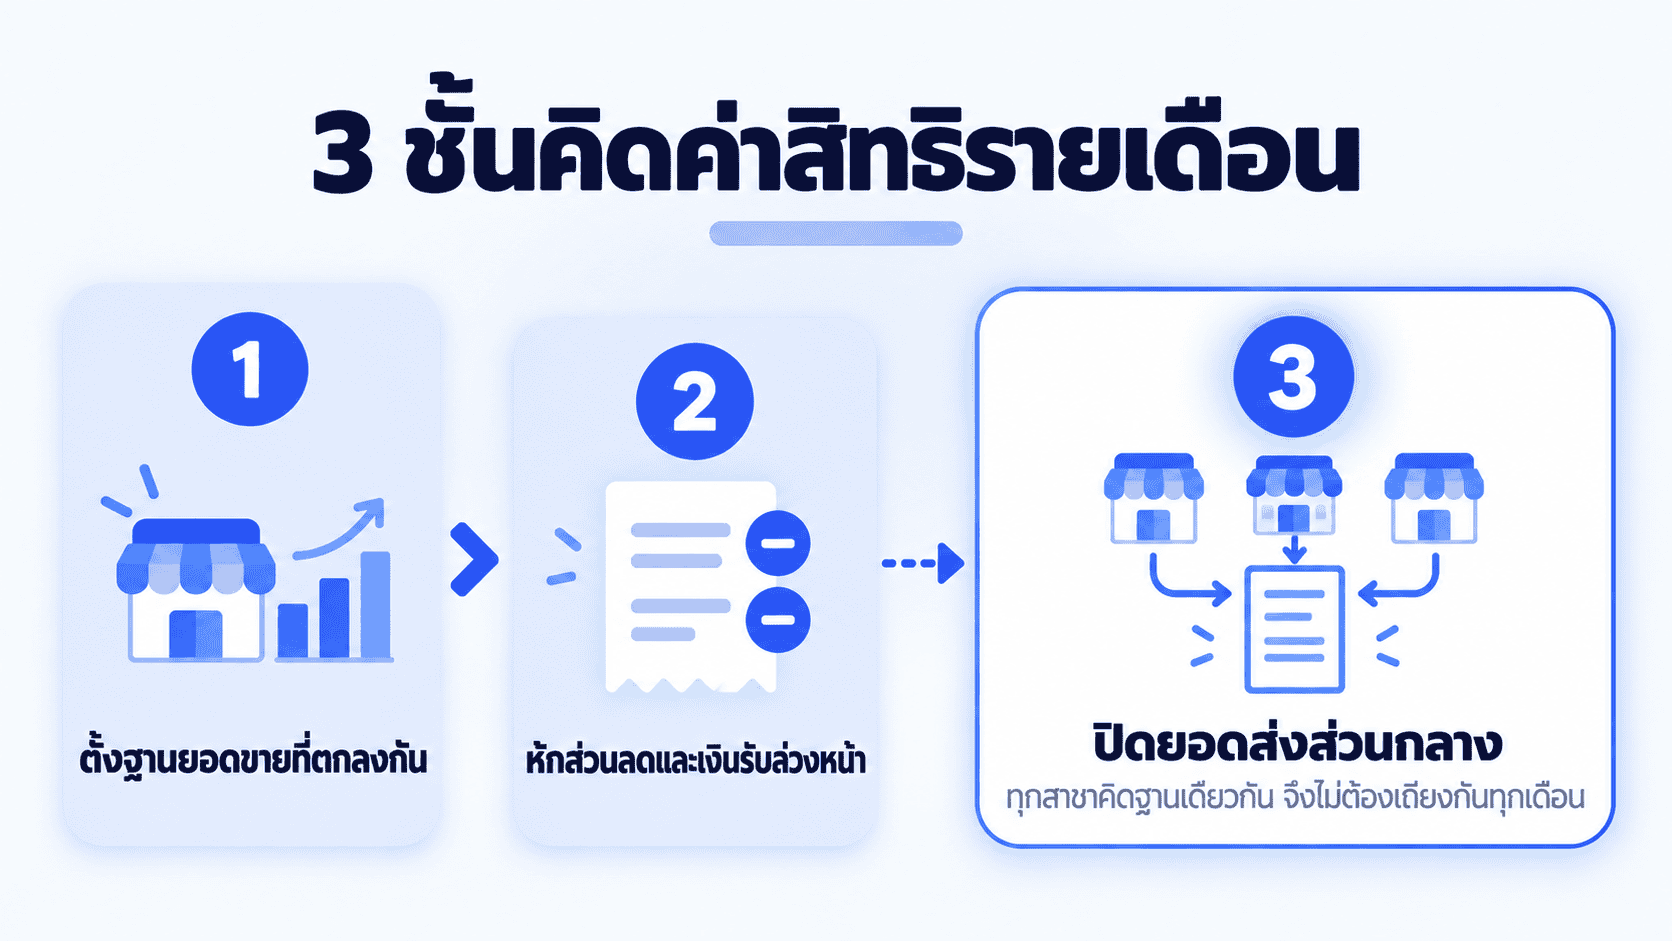
วิธีที่ทำให้ทั้งสองฝ่ายเห็นตรงกันเร็วที่สุดคือทำตารางไล่ทีละบรรทัดจากยอดรวมลงมาถึงยอดสุทธิ แล้วให้ทุกสาขาส่งมาในรูปเดียวกัน ไม่ใช่ส่งมาเป็นตัวเลขเดียว
ตัวเลขชุดนี้เป็นตัวอย่างเพื่ออธิบายวิธีคิด ไม่ใช่อัตราของแบรนด์ใด ประโยชน์ของการไล่แบบนี้คือเมื่อตัวเลขไม่ตรง ทั้งสองฝ่ายรู้ทันทีว่าต่างกันที่บรรทัดไหน ไม่ต้องเถียงกันที่ยอดสุดท้าย ในตัวอย่างนี้ส่วนต่างระหว่างยอดรวมกับยอดสุทธิคือเกือบหนึ่งแสนบาท ซึ่งถ้าอัตราค่าสิทธิอยู่ที่ห้าเปอร์เซ็นต์ ก็ต่างกันเกือบห้าพันบาทต่อเดือนต่อสาขา
อัตราเดียวหรือขั้นบันได
อัตราเดียวเข้าใจง่ายและเถียงยาก ทุกสาขาคิดเหมือนกัน เหมาะกับแบรนด์ที่สาขายังไม่มาก และกลุ่มสาขามีขนาดใกล้กัน
ขั้นบันไดคือยอดยิ่งสูงอัตรายิ่งลด ใช้จูงใจให้สาขาดันยอด ข้อควรระวังคือต้องเขียนว่านับยอดเป็นรอบไหน ถ้านับรายเดือน สาขาจะเจออัตราต่างกันทุกเดือนตามฤดูกาล ถ้านับรายปีแบบสะสม อัตราจะนิ่งกว่าแต่ต้องมีวิธีปรับย้อนตอนปิดปี
ทางที่ลดการโต้แย้งได้คือเลือกอัตราเดียวในช่วงแรก แล้วค่อยเพิ่มขั้นบันไดเมื่อมีข้อมูลยอดของหลายสาขาพอที่จะวางขั้นได้จากของจริง ไม่ใช่วางจากการคาดเดา
ทำให้สาขาตรวจที่มาของยอดได้เอง
ค่าสิทธิที่สาขาตรวจไม่ได้จะถูกสงสัยทุกเดือน แม้ตัวเลขถูก สิ่งที่ลดการโต้แย้งได้มากที่สุดคือให้สาขาเปิดดูรายการที่ประกอบเป็นฐานได้เอง ตั้งแต่ยอดรวม รายการส่วนลดที่ถูกหัก รายการที่ยกเลิก จนถึงยอดสุทธิ
สิ่งที่ต้องมาคู่กันคือทุกสาขาต้องบันทึกรายการด้วยวิธีเดียวกัน ถ้าสาขาหนึ่งลงส่วนลดเป็นส่วนลด อีกสาขาลงเป็นของแถม ฐานของสองสาขาจะเทียบกันไม่ได้ เรื่องการทำให้ข้อมูลหลายสาขาเทียบกันได้เราไล่ไว้ใน บริหารร้านหลายสาขา 7 สัญญาณที่ควรเห็นก่อน และรายงานที่ควรส่งให้ส่วนกลางดูทุกเดือนอยู่ใน รายงานกำไรร้านบริการที่ควรดูทุกเดือน
เรื่องสุดท้ายคือกำหนดวันส่งยอดและวันจ่ายให้ตรงกันทุกสาขา และระบุว่าถ้าส่งช้าจะเกิดอะไร การเขียนไว้ล่วงหน้าทำให้ไม่ต้องตามทวงเป็นรายสาขา
สี่จุดที่ทำให้ยอดสองฝ่ายไม่ตรงบ่อยที่สุด
เมื่อตัวเลขไม่ตรง ส่วนใหญ่ไม่ใช่เพราะใครตั้งใจ แต่เพราะคนละฝ่ายอ่านรายการเดียวกันด้วยนิยามคนละแบบ สี่จุดต่อไปนี้คือที่ที่ควรตรวจก่อนสงสัยเรื่องอื่น
- ส่วนลดถูกลงเป็นของแถม สาขาที่ลงส่วนลดเป็นการแถมบริการจะมียอดรวมต่ำกว่าจริง เพราะรายการไม่เคยขึ้นยอด ให้กำหนดวิธีลงให้เหมือนกันทุกสาขา
- คอร์สที่ตัดใช้ข้ามเดือน ถ้าคิดค่าสิทธิตอนตัดใช้ ยอดของเดือนนั้นต้องรวมคอร์สที่ขายไปตั้งแต่เดือนก่อน ซึ่งมักถูกลืม
- รายการยกเลิกที่ทำในเดือนถัดไป บิลของเดือนก่อนที่ถูกยกเลิกเดือนนี้ต้องระบุว่าปรับที่เดือนไหน ไม่ใช่ปล่อยให้แต่ละฝ่ายเลือกเอง
- เงินมัดจำที่ยังไม่แปลงเป็นบริการ มัดจำไม่ใช่ยอดขาย ถ้ารวมเข้าไป สาขาจะจ่ายค่าสิทธิบนเงินที่อาจต้องคืน
สี่จุดนี้ตรวจได้ในครึ่งวันถ้ามีรายการแยกประเภทไว้ และเมื่อปิดครบแล้ว การกระทบยอดรายเดือนจะใช้เวลาไม่ถึงหนึ่งชั่วโมงต่อสาขา
สองสถานการณ์ที่เจ้าของแบรนด์เจอบ่อย
กรณีแรก แบรนด์ที่เขียนในสัญญาแค่ว่าคิดจากยอดขาย เจอว่าสาขาส่งยอดมาน้อยกว่าที่ส่วนกลางเห็นทุกเดือน เพราะสาขาหักส่วนลดที่ตัวเองให้ออกไปก่อน ทั้งสองฝ่ายเชื่อว่าตัวเองถูกเพราะสัญญาไม่ได้บอก พอเพิ่มรายการที่หักและไม่หักลงไปเป็นข้อๆ การส่งยอดก็ตรงกันตั้งแต่เดือนแรก และเวลาที่ใช้กระทบยอดลดจากหลายวันเหลือไม่ถึงวัน
กรณีที่สอง แบรนด์ที่คิดค่าสิทธิตอนสาขารับเงินคอร์ส เจอว่าสาขาเลิกขายคอร์สยาวเพราะต้องจ่ายค่าสิทธิก้อนใหญ่ก่อนได้ให้บริการ พอเปลี่ยนมาคิดตอนตัดใช้แต่ละครั้ง สาขากลับมาขายคอร์สและยอดรวมของแบรนด์ก็สูงขึ้น สิ่งที่เปลี่ยนคือจังหวะที่เก็บ ไม่ใช่อัตราที่เก็บ
สองกรณีนี้แก้ด้วยหลักเดียวกัน คือนิยามฐานให้เป็นรายการที่ชี้ได้ และให้จังหวะที่คิดค่าสิทธิตรงกับจังหวะที่สาขาให้บริการ
เช็กลิสต์ที่เริ่มทำได้สัปดาห์นี้
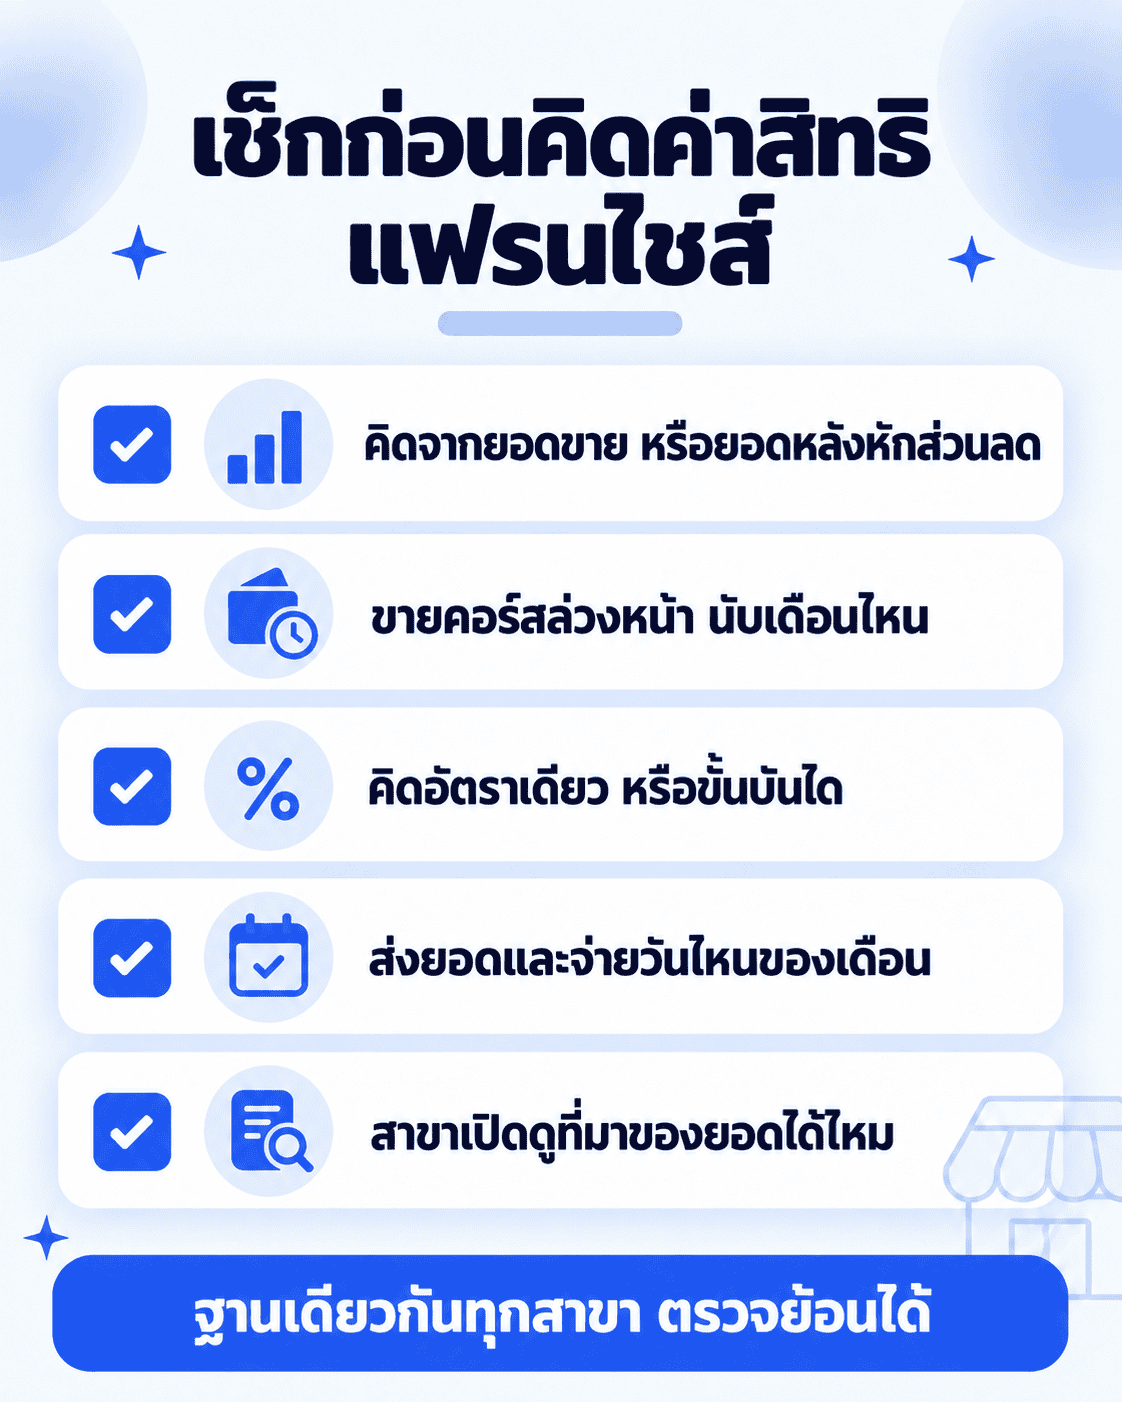
- เขียนนิยามยอดขายสุทธิเป็นรายการ ระบุว่าหักส่วนลดแบบไหน รายการยกเลิก และภาษีขาย
- ทำตารางไล่ฐานจากยอดรวมถึงยอดสุทธิ แล้วให้ทุกสาขาส่งมาในรูปเดียวกัน
- ตัดสินใจว่าคอร์สที่ขายล่วงหน้าคิดค่าสิทธิตอนรับเงินหรือตอนตัดใช้ แล้วเขียนไว้
- ระบุรายได้ที่อยู่นอกฐาน เช่น สินค้าที่สาขาหามาเองหรือรายได้จากการให้เช่าพื้นที่
- เลือกอัตราเดียวก่อนถ้ายังไม่มีข้อมูลยอดของหลายสาขา เก็บขั้นบันไดไว้รอบถัดไป
- กำหนดวิธีบันทึกส่วนลดและของแถมให้เหมือนกันทุกสาขา เพื่อให้ฐานเทียบกันได้
- เปิดให้สาขาดูรายการที่ประกอบเป็นฐานได้เอง พร้อมกำหนดวันส่งยอดและวันจ่าย
เจ็ดข้อนี้เปลี่ยนการคุยเรื่องค่าสิทธิจากการต่อรองเป็นการอ่านรายการเดียวกัน และทำให้ตัวเลขของทุกสาขาตรวจย้อนได้ในรอบเดียว สิ่งที่นำไปใช้ได้ทันทีคือข้อสอง เพราะตารางไล่ฐานทำได้ในหนึ่งวันและตัดการโต้แย้งที่ยอดสุดท้ายออกไปได้เลย
อยากให้ทุกสาขาส่งยอดมาจากฐานเดียวกัน
Ease POS บันทึกส่วนลด รายการยกเลิก และยอดคอร์สคงเหลือแยกประเภทเหมือนกันทุกสาขา ให้ส่วนกลางเห็นยอดสุทธิที่ชี้ที่มาได้ทุกบรรทัด ติดต่อทีมงานเพื่อดูว่าเหมาะกับแบรนด์คุณไหม