จดทะเบียน VAT ร้านบริการ ต้องเริ่มจากแยกประเภทกิจการและรายรับที่อยู่ในบังคับภาษีมูลค่าเพิ่ม สำหรับผู้ประกอบกิจการขายสินค้าหรือให้บริการเป็นปกติธุระที่มีรายรับเกิน 1.8 ล้านบาทต่อปี กรมสรรพากรกำหนดให้ยื่นคำขอจดทะเบียนภายใน 30 วันนับแต่วันที่มีรายรับเกิน ทั้งนี้ต้องตรวจข้อยกเว้นที่เกี่ยวกับกิจการด้วย
ปัญหาที่ทำให้ร้านเตรียมตัวผิดคือสับสนระหว่างรายรับ กำไร และยอดเงินเข้าบัญชี เพราะเงินที่รับแต่ละครั้งอาจเกี่ยวกับงานคนละช่วงหรือรายการที่ต้องตรวจเพิ่ม ควรให้ผู้ทำบัญชีแยกประเภทรายรับก่อน แล้วจึงติดตามเกณฑ์จดทะเบียนและวันที่รายรับเกิน ไม่รอให้ปิดบัญชีปลายปีจึงเริ่มตรวจ
ตรวจประเภทกิจการก่อนดูยอดรายรับ
คำว่า “ร้านบริการ” ไม่ได้ทำให้ทุกกิจการมีสถานะ VAT เหมือนกัน หากมีทั้งบริการหลายประเภทและการขายสินค้า ให้ผู้ทำบัญชีแยกรายการที่อยู่ในบังคับและรายการที่ได้รับยกเว้น ก่อนสรุปฐานรายรับตาม เกณฑ์การจดทะเบียน และ รายการผู้ประกอบกิจการที่ไม่ต้องจดทะเบียน ของกรมสรรพากร
จัดรายงานตามผู้ประกอบการและกิจการที่เกี่ยวข้อง ไม่สรุปจากบัญชีรับเงินเพียงบัญชีเดียวหรือยอดของแต่ละสาขาโดยแยกกันเอง เงินเข้าบัญชีอาจมีรายการอื่นปะปน จึงต้องมีเอกสารระบุที่มาประกอบ
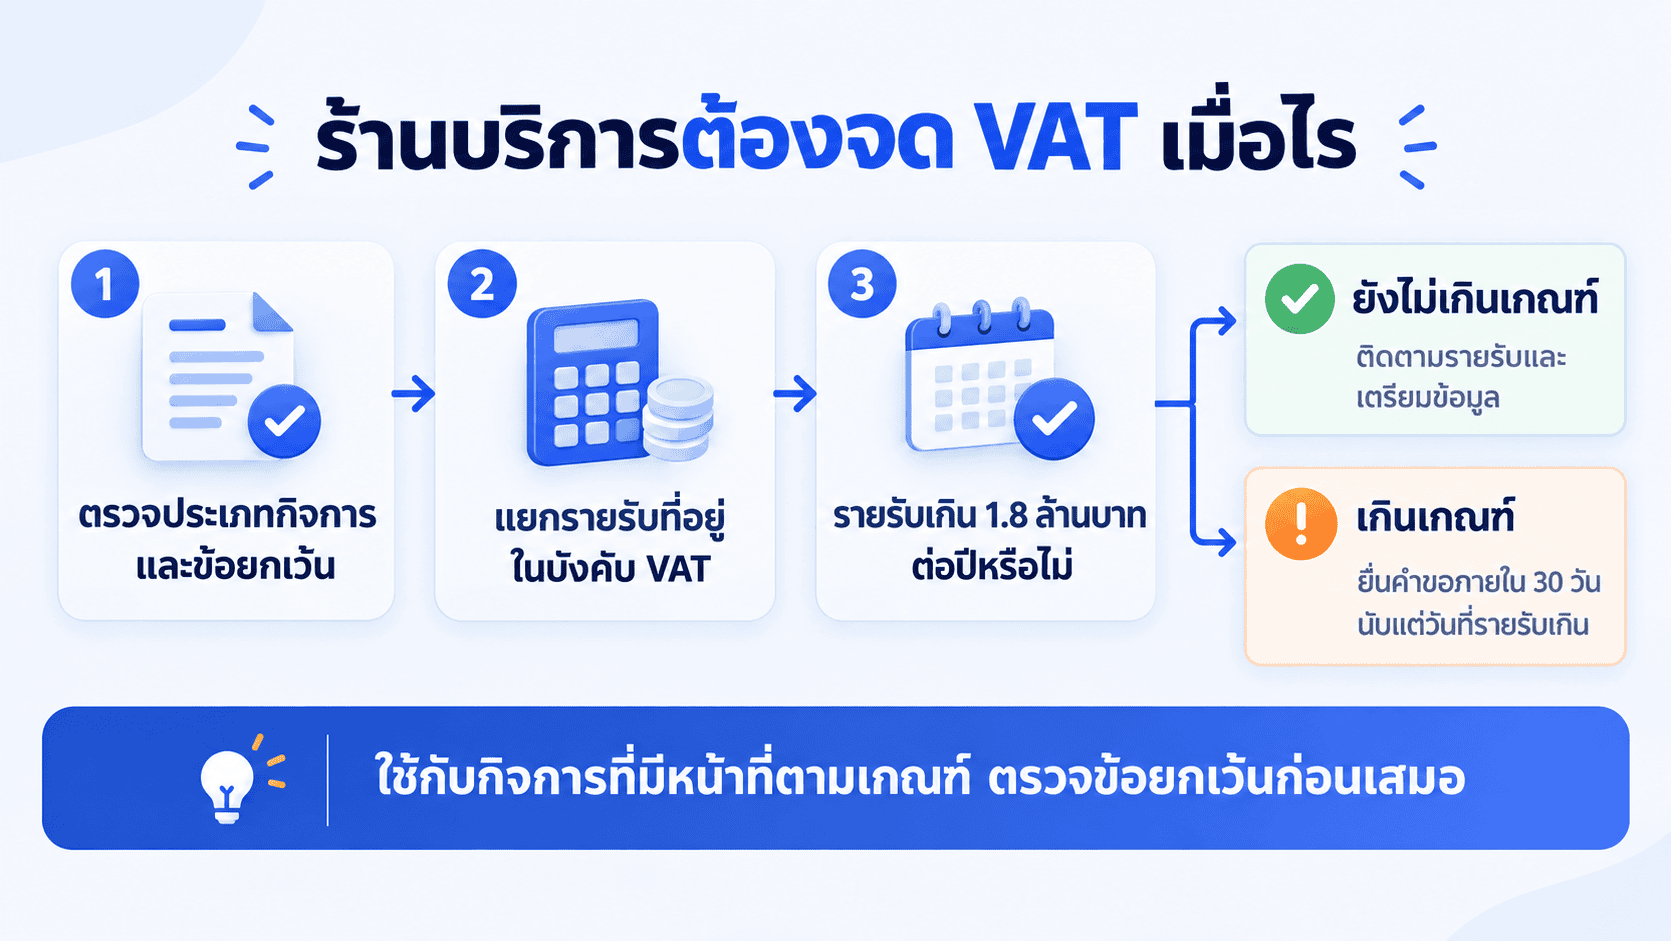
เกิน 1.8 ล้านบาท ต้องเริ่มนับกำหนดเมื่อไร
เกณฑ์ระบุว่า “เกิน” 1.8 ล้านบาทต่อปี และนับ 30 วันจากวันที่รายรับเกิน ไม่ใช่รอให้ปิดบัญชีสิ้นปีก่อนเริ่มตรวจ หากยอดใกล้เกณฑ์ควรเตรียมเอกสารและผู้รับผิดชอบล่วงหน้า
| สถานการณ์ตัวอย่างสมมติ | งานที่ควรทำ |
|---|---|
| รายรับที่อยู่ในบังคับรวม 1,790,000 บาท | ตรวจยอดต่อเนื่องและเตรียมข้อมูลกิจการ |
| มีรายการเพิ่มจนรายรับที่อยู่ในบังคับรวม 1,810,000 บาท | ระบุวันที่รายรับเกินและเริ่มดำเนินการตามกำหนด |
| มีรายรับจากบริการที่อาจได้รับยกเว้นร่วมด้วย | แยกประเภทและให้ผู้ทำบัญชีทวนก่อนใช้ยอดรวมตัดสิน |
เตรียมเอกสารและระบบงานก่อนยื่นคำขอ
- ยืนยันตัวผู้ประกอบการ ประเภทกิจการ ที่ตั้งและสาขากับผู้ทำบัญชี
- รวบรวมรายการรายรับและหลักฐานวันที่เกินเกณฑ์ โดยกระทบยอดกับการขายและบัญชีรับเงิน
- ตรวจเอกสารที่ต้องใช้ตามรูปแบบผู้ประกอบการและสถานที่กับกรมสรรพากร
- กำหนดผู้ยื่นคำขอ ผู้ติดตามผล และวันที่ต้องดำเนินการ
- เตรียมราคา ข้อมูลออกเอกสาร และวิธีบันทึกภาษีให้ทีมใช้ตรงกันเมื่อเริ่มมีหน้าที่
เอกสารสถานที่และเอกสารผู้ประกอบการต้องตรงกับกรณีจริง เช่น การเช่า การมอบอำนาจ หรือการมีหลายสาขา ใช้รายการเอกสารจากช่องทางยื่นคำขอ ไม่คัดลอกจากเช็กลิสต์ของร้านอื่นทั้งหมด
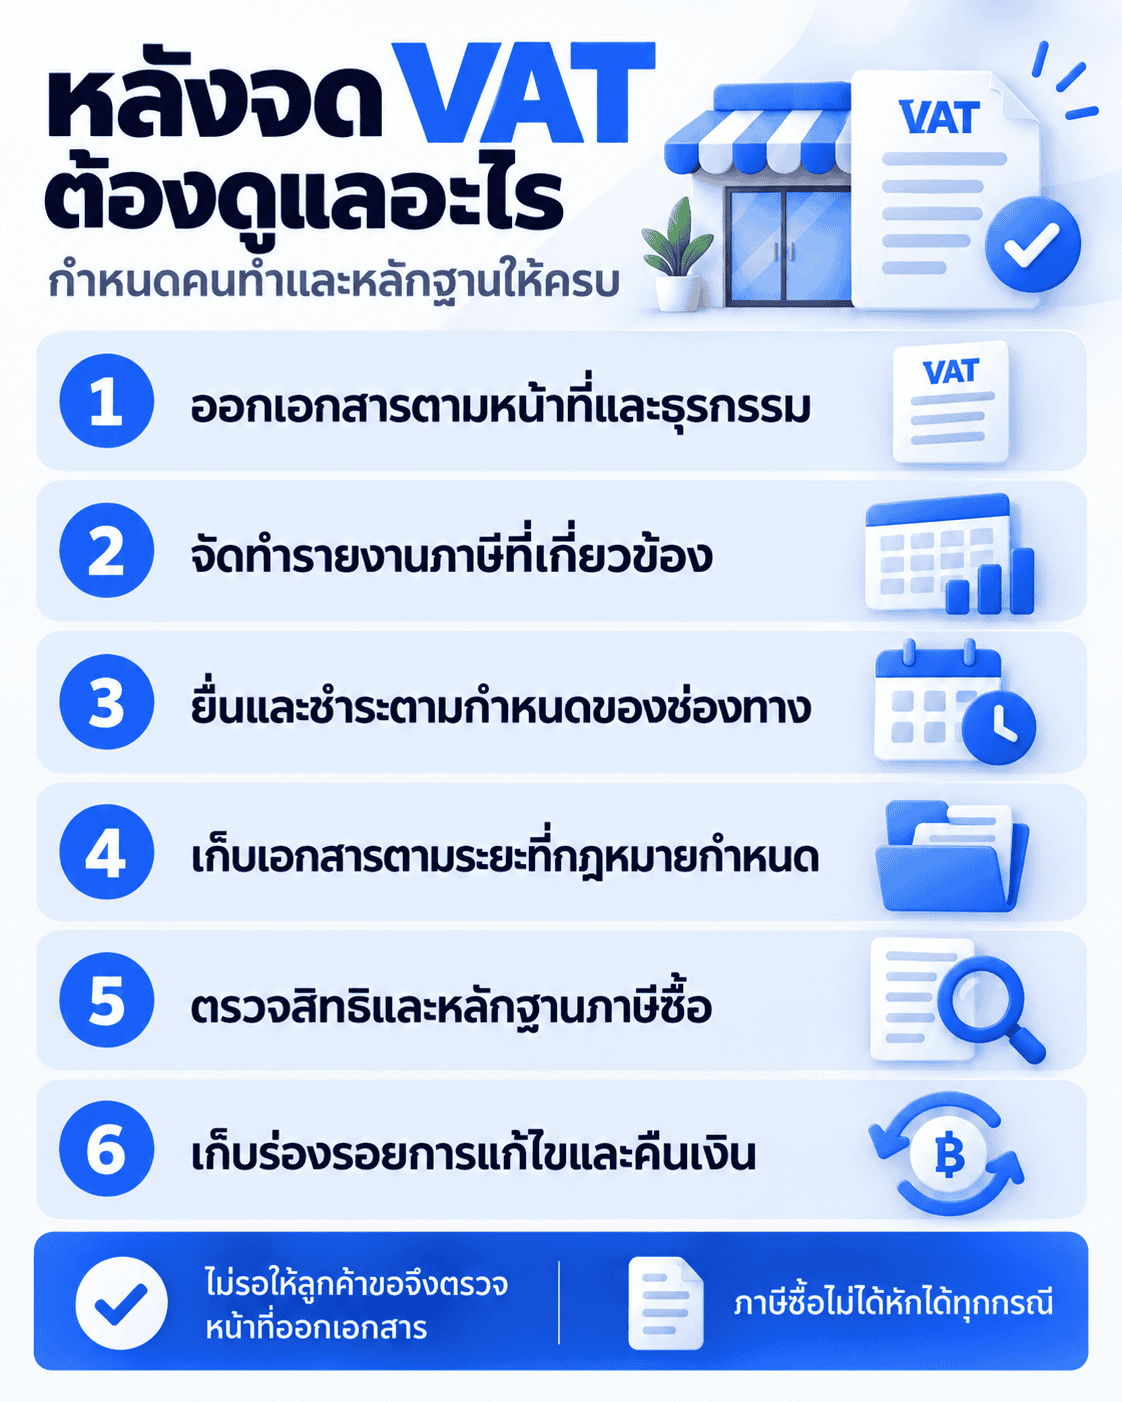
หลังจด VAT ต้องจัดการอะไรบ้าง
| งาน | สิ่งที่ต้องกำหนด |
|---|---|
| การเรียกเก็บและออกใบกำกับภาษี | ชนิดเอกสารและเวลาที่ต้องออกตามธุรกรรม ไม่ผูกหน้าที่ทั้งหมดกับการที่ลูกค้าร้องขอ |
| ภาษีซื้อและภาษีขาย | ข้อมูลและเอกสารที่ใช้ลงรายงาน รวมเงื่อนไขภาษีซื้อที่นำมาหักได้ |
| การยื่นแบบและชำระ | ปฏิทินภาษีตามช่องทางยื่นและประกาศที่ใช้กับรอบนั้น |
| การเก็บเอกสาร | สถานที่ ผู้มีสิทธิ์เข้าถึง ระยะเก็บตามกฎหมายและการค้นย้อนหลัง |
| การแก้รายการ | ผู้อนุมัติและขั้นตอนเมื่อข้อมูลผิด คืนเงิน หรือเปลี่ยนรายการ |
อ้างอิง หน้าที่ของผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม การมีบิลค่าใช้จ่ายไม่ได้หมายความว่าหักภาษีซื้อได้ทุกใบ และการมีโปรแกรมออกเอกสารไม่ได้แทนการตรวจหน้าที่ภาษีของกิจการ
ราคาหน้าร้านควรสื่อสารอย่างไร
ให้ผู้ทำบัญชีและผู้จัดการตกลงวิธีแสดงราคาและการคำนวณภาษีในระบบก่อนเปลี่ยนป้าย รายการบริการ ใบเสนอราคา และข้อความที่พนักงานใช้ควรตรงกันว่าเป็นราคารวมภาษีหรือยัง รวมถึงเงื่อนไขส่วนลด มัดจำ และคืนเงิน
หากต้องปรับราคา ให้คำนวณผลต่อยอดรับและต้นทุนของบริการก่อน ไม่ตัดสินจากยอดขายรวมอย่างเดียว และทดสอบการปัดเศษกับตัวอย่างบิลจริงในสภาพแวดล้อมทดลอง
ตรวจปิดเดือนด้วยข้อมูลสามชุด
- ยอดขายและเอกสาร: ตรวจเลขที่เอกสาร รายการยกเลิกและข้อมูลผู้ซื้อที่ต้องใช้
- ยอดเงิน: จับคู่เงินสด โอนและช่องทางรับเงินกับบิล โดยแยกรายการรอตรวจสอบ
- รายงานภาษี: ให้ผู้ทำบัญชีตรวจรายการที่เกี่ยวข้องก่อนยื่น พร้อมเก็บหลักฐานการยื่นและชำระ
ข้อมูลสามชุดมีหน้าที่ต่างกัน ยอดเงินเข้าวันนี้อาจเกี่ยวกับมัดจำหรือยอดค้างจากวันก่อน จึงไม่ควรใช้ยอดธนาคารแทนยอดภาษีโดยไม่ตรวจรายการ ดูตัวอย่างใน การกระทบยอดเงินโอนร้านบริการ
คำถามที่พบบ่อย
ยังไม่เกินเกณฑ์ต้องทำอะไร?
ติดตามรายรับและเก็บหลักฐานให้ครบ ตรวจประเภทกิจการก่อน หากต้องการจดโดยสมัครใจ ให้สอบถามสิทธิและหน้าที่ที่จะตามมากับกรมสรรพากรหรือผู้ทำบัญชี
ลูกค้าไม่ขอใบกำกับภาษี ไม่ออกได้หรือไม่?
ไม่ควรใช้การร้องขอของลูกค้าเป็นเกณฑ์เดียว ผู้จดทะเบียนมีหน้าที่ออกเอกสารตามกฎหมาย ต้องเลือกชนิดและเวลาที่ออกให้ตรงธุรกรรมและเงื่อนไขของกิจการ
จด VAT แล้วต้องใช้ e-Tax ทันทีหรือไม่?
สถานะจด VAT กับวิธีจัดทำเอกสารอิเล็กทรอนิกส์เป็นคนละเรื่อง ตรวจเงื่อนไขที่ใช้กับกิจการก่อนเลือกช่องทาง อ่านต่อเรื่อง การเลือกโปรแกรมและช่องทาง e-Tax Invoice
หากต้องการจัดข้อมูลหน้าร้านให้พร้อมส่งผู้ทำบัญชี ลองนำตัวอย่างบิลปกติ บิลมัดจำและบิลคืนเงินไปขอสาธิต Ease POS แล้วตรวจประเภทเอกสารและรายงานที่มีในแพ็กเกจจริง
แหล่งข้อมูลและวันที่ตรวจสอบ
ตรวจสอบแหล่งข้อมูลวันที่ 15 ตุลาคม 2569 เงื่อนไขที่ใช้จริงให้ตรวจจากหน่วยงานและแพ็กเกจที่เกี่ยวข้องอีกครั้งเมื่อเริ่มดำเนินการ
- กรมสรรพากร: ผู้มีหน้าที่จดทะเบียนและกำหนดเวลา
- กรมสรรพากร: ผู้ประกอบกิจการที่ไม่ต้องจดทะเบียน
- กรมสรรพากร: หน้าที่ของผู้ประกอบการจดทะเบียน