ร้านรับเงินโอนสแกนจ่าย ควรตรวจให้ครบทั้งเงินเข้าจริง บิลที่รับชำระ ช่องทางและบัญชีรับเงิน ก่อนกระทบยอดปลายวัน สลิปเป็นหลักฐานประกอบ แต่ไม่ควรแทนการตรวจรายการฝั่งร้าน เมื่อยอดต่าง ให้แยกบิลซ้ำ ยอดค้าง คืนเงินและค่าธรรมเนียมก่อนสรุปว่าเงินขาด
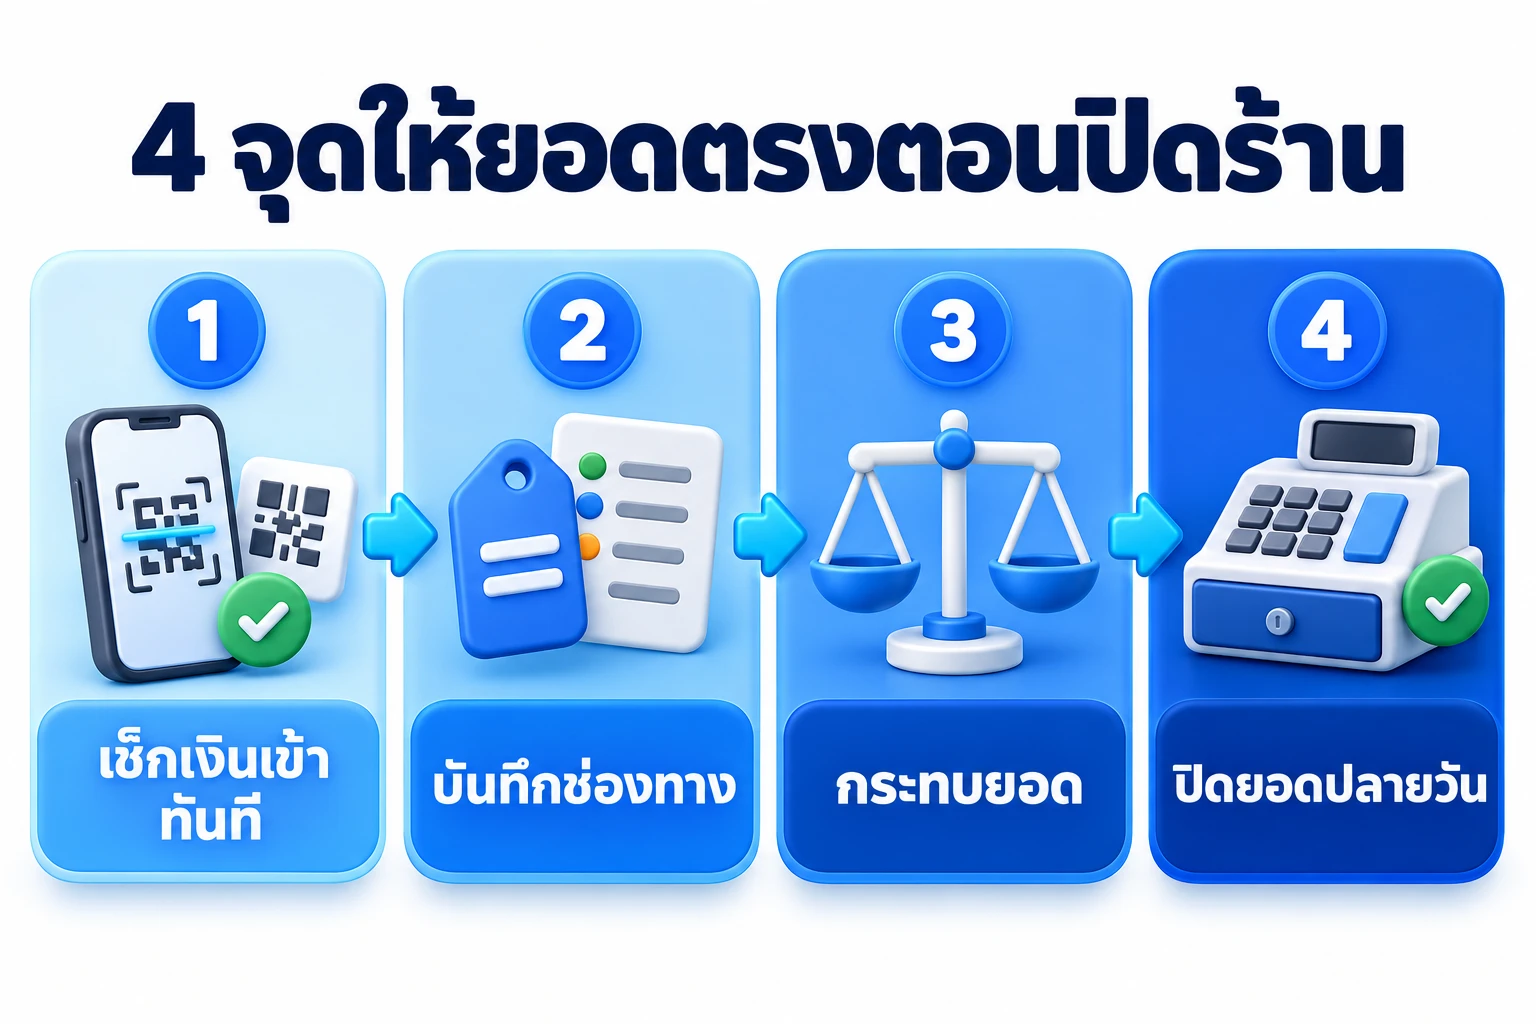
จุดที่ 1 ตรวจเงินเข้าจากบัญชีรับเงินของร้าน
ตรวจชื่อบัญชีหรือร้าน ยอดเงิน และเวลารายการจากระบบธนาคารหรือผู้ให้บริการที่ร้านใช้งาน หากลูกค้าแสดงสลิปแต่ยังไม่พบเงินเข้า ให้ตรวจรายละเอียดและบันทึกว่ารอตรวจสอบ พร้อมผู้ติดตาม แทนการยืนยันว่าชำระแล้วทันที
ป้าย QR ควรชี้บัญชีที่ร้านตั้งใจใช้รับเงิน ตรวจชื่อผู้รับและสภาพป้ายเป็นระยะ แนวทาง Thai QR Payment ของธนาคารแห่งประเทศไทย เน้นให้ตรวจข้อมูลร้านค้าและผู้รับเงินก่อนยืนยันรายการ หากมีปัญหาให้ติดต่อผู้ให้บริการผ่านช่องทางทางการ
จุดที่ 2 ผูกเงินรับกับบิลและกำหนดชื่อช่องทางให้ชัด
บันทึกเลขที่บิล จำนวนเงิน วันเวลา บัญชีรับเงิน และเลขอ้างอิงที่ใช้จับคู่ได้ ถ้าลูกค้าชำระหลายครั้งหรือหลายช่องทาง ให้แยกแต่ละรายการภายใต้บิลเดียวกัน ไม่สร้างยอดขายใหม่ทุกครั้งที่เงินเข้า
กำหนดหมวดรับเงินให้ไม่ทับซ้อน เช่น เงินสด โอนเข้าบัญชี และรับผ่านผู้ให้บริการรายอื่น หาก QR ของร้านนำเงินเข้าบัญชีเดียวกับการโอน ให้กำหนดวิธีติดป้ายย่อยโดยไม่รวมยอด QR ซ้ำอีกครั้ง ตกลงวิธีเดียวกันทุกรอบเวลาทำงาน
| รายการ | ข้อมูลขั้นต่ำที่ควรมี |
|---|---|
| รับเงิน | เลขที่บิล ยอด วันเวลา ช่องทาง บัญชีและเลขอ้างอิง |
| คืนเงิน | บิลเดิม จำนวน เหตุผล ผู้อนุมัติและหลักฐานเงินออก |
| ยกเลิกหรือแก้บิล | เหตุผล ผู้แก้ และรายการที่อ้างอิงกลับไปได้ |
| ยอดรอตรวจสอบ | สิ่งที่ยังขาด ผู้ติดตาม และวันนัดตรวจซ้ำ |
จุดที่ 3 กระทบยอดในช่วงเวลาและขอบเขตเดียวกัน
ระบุเวลาตัดยอดก่อนเริ่ม เช่น ใช้ช่วงเวลาของรายงานประจำวันเดียวกันทั้งบิลและบัญชี แยกแต่ละบัญชีรับเงินและผู้ให้บริการ เพราะเวลาโอนยอดสุทธิหรือหักค่าธรรมเนียมอาจต่างกัน อย่าเทียบยอดขายรวมกับยอดคงเหลือธนาคารโดยตรง เพราะยอดคงเหลือมีเงินเดิมและรายการอื่นรวมอยู่
กรณีมีค่าธรรมเนียม ให้เก็บทั้งยอดรับก่อนหัก ค่าธรรมเนียม และยอดโอนสุทธิ หากมีเงินส่วนตัวหรือเงินทุนเข้า ให้แยกออกจากรายรับที่กำลังกระทบยอดพร้อมหลักฐาน
ตัวอย่างกระทบยอด: บิลซ้ำ คืนเงิน และยอดค้าง
ตัวอย่างสมมติของร้านบริการหนึ่งวัน ตรวจเฉพาะบัญชีรับโอนหนึ่งบัญชีในช่วงเวลาเดียวกัน ไม่มีค่าธรรมเนียมและไม่มีเงินรับอื่นในตัวอย่างนี้
| รายการ | จำนวนเงิน | การจัดการ |
|---|---|---|
| ยอดที่บันทึกว่าชำระด้วยโอนแล้ว | 5,000 บาท | เริ่มจากรายงานรับชำระ |
| พบรายการรับชำระซ้ำ | −500 บาท | แก้รายการซ้ำโดยเก็บเหตุผลและร่องรอย |
| ยอดรับจริงที่ควรเข้าบัญชี | 4,500 บาท | เทียบรายการเงินเข้า |
| คืนเงินที่อนุมัติและจ่ายแล้ว | −300 บาท | จับคู่กับบิลเดิมและรายการเงินออก |
| ยอดเคลื่อนไหวสุทธิที่ควรพบ | 4,200 บาท | 4,500 − 300 |
| ยอดเคลื่อนไหวสุทธิในบัญชี | 4,200 บาท | ตรงกับรายการในขอบเขตที่ตรวจ |
| บิลอีกใบยังไม่ชำระ | 700 บาท | เป็นยอดค้าง แยกติดตาม ไม่รวมในยอดรับข้างต้น |
ตัวอย่างนี้ไม่ได้หมายความว่ายอดขายของร้านเท่ากับ 4,200 บาท ยอดขาย ยอดรับชำระ และเงินเคลื่อนไหวสุทธิเป็นคนละตัวเลข หากรายการยังอธิบายไม่ได้ ให้คงสถานะรอตรวจสอบ ไม่เพิ่มรายการปรับเพื่อให้ยอดเท่ากันโดยไม่มีหลักฐาน
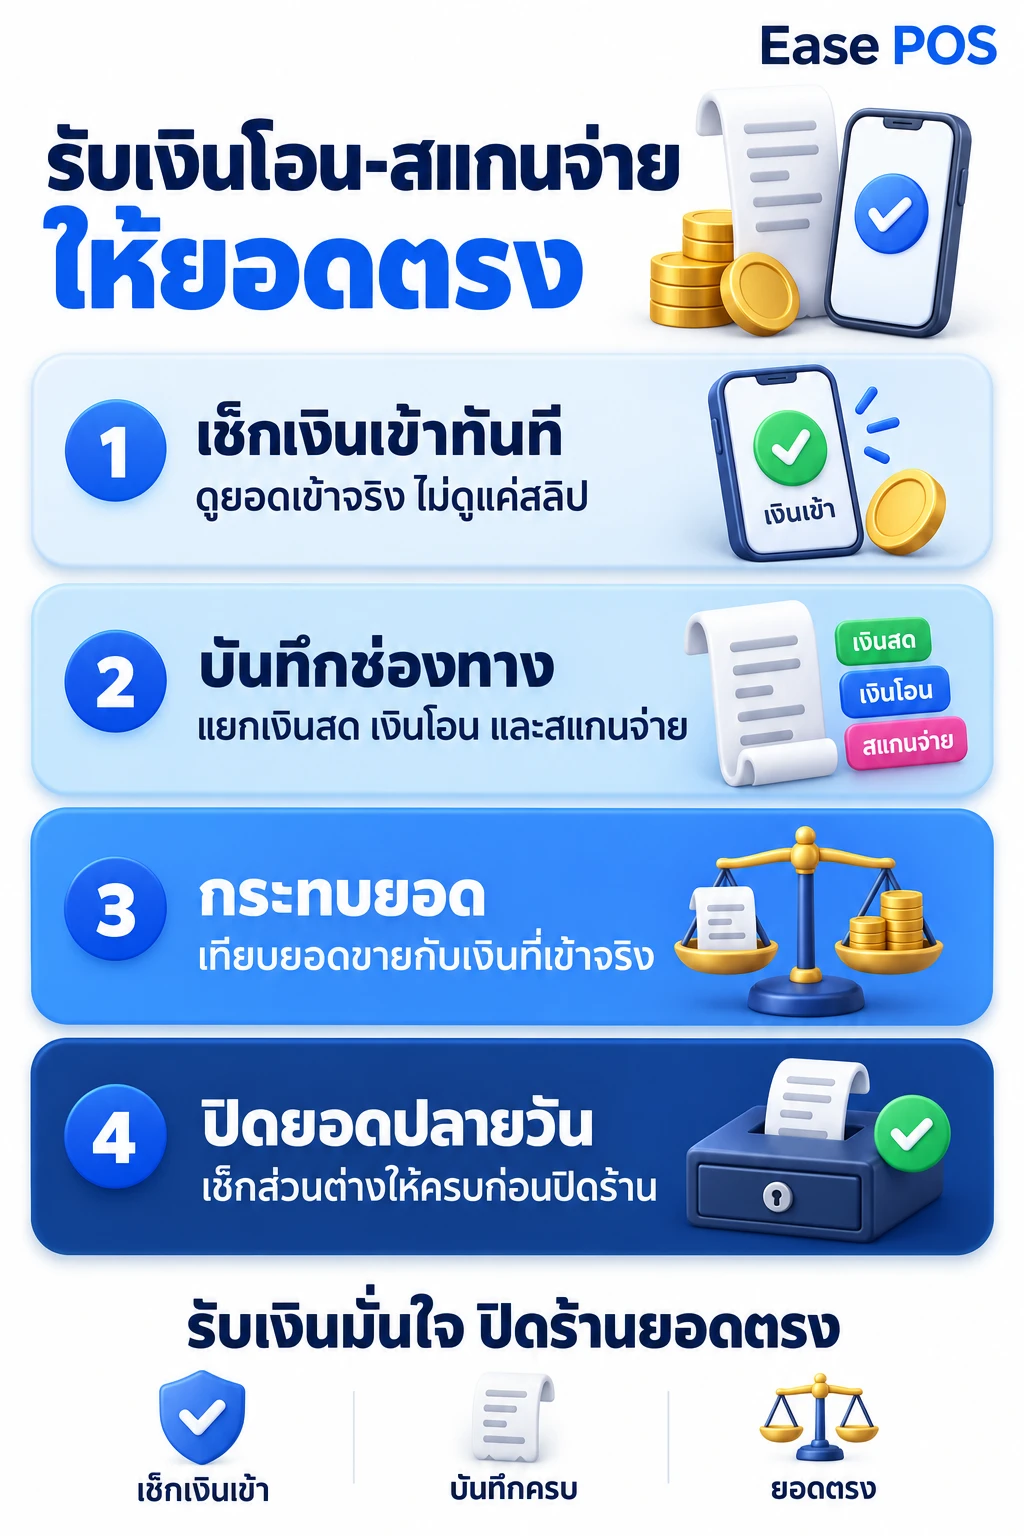
จุดที่ 4 ปิดยอดพร้อมผู้ตรวจและรายการค้าง
- รวบรวมรายงานรับชำระกับหลักฐานของแต่ละบัญชีและแต่ละช่องทาง
- จับคู่บิลและรายการเงิน แล้วแยกคืนเงิน ยกเลิก ค่าธรรมเนียมและบันทึกซ้ำ
- บันทึกส่วนต่างพร้อมเหตุผลหรือสิ่งที่ต้องตรวจต่อ กำหนดผู้ติดตาม
- ให้ผู้ตรวจทวนรายการสำคัญและส่งต่องานค้างรอบเวลาทำงานถัดไปตามสิทธิ์ที่ร้านกำหนด
ภาพสรุปใช้เตือนขั้นตอนหลัก ส่วนกติกาแบ่งช่องทางและรายละเอียดคืนเงินให้ยึดคู่มือของร้านเดียวกันทุกรอบเวลาทำงาน การตรวจสม่ำเสมอช่วยค้นหาความผิดพลาด แต่ไม่ใช่การรับประกันว่ายอดจะตรงโดยไม่ตรวจรายการ
ตารางปิดยอดที่นำไปใช้กับทีมได้
| วันที่/ช่วงเวลา | บัญชีหรือช่องทาง | ยอดรับยืนยัน | คืนเงิน/ค่าธรรมเนียม | สุทธิที่ควรพบ | สุทธิที่พบ/ส่วนต่าง | ผู้ตรวจและงานค้าง |
|---|---|---|---|---|---|---|
| กรอกวันที่และเวลาตัดยอด | ระบุบัญชีหรือผู้ให้บริการ | กรอกยอดจากรายการที่จับคู่ | แยกยอดและหลักฐาน | คำนวณตามขอบเขต | เทียบรายการจริง | ชื่อผู้รับผิดชอบและกำหนดติดตาม |
คำถามที่พบบ่อย
ลูกค้ามีสลิป แต่ร้านยังไม่พบเงินเข้าทำอย่างไร?
ตรวจชื่อผู้รับ ยอดและเวลาทั้งสองฝั่ง แล้วติดตามกับธนาคารหรือผู้ให้บริการผ่านช่องทางทางการ เก็บสถานะรอตรวจสอบและสื่อสารกับลูกค้าตามนโยบายร้าน
QR กับเงินโอนต้องแยกกันหรือไม่?
ขึ้นกับช่องทางและระบบรายงานที่ร้านใช้ แต่ต้องไม่บันทึกเงินก้อนเดียวสองครั้ง ให้ใช้หมวดหลักและป้ายย่อยที่ทีมเข้าใจตรงกัน
ใช้ POS แล้วไม่ต้องตรวจบัญชีอีกหรือไม่?
ยังต้องตรวจว่าระบบเชื่อมข้อมูลอะไรจริง การบันทึกว่าโอนไม่ได้แปลว่าได้รับการยืนยันจากธนาคารเสมอ ให้ทดสอบการเชื่อมต่อและรายงานของแพ็กเกจที่ใช้อยู่
เมื่อประเมิน Ease POS ให้ใช้ตัวอย่างบิลจ่ายหลายช่องทาง บิลคืนเงินและยอดรอตรวจสอบในการสาธิต แล้วตรวจว่าทีมติดตามส่วนต่างได้อย่างไร งานเอกสารภาษีควรอ่านต่อเรื่อง จดทะเบียน VAT ร้านบริการ และ e-Tax Invoice
แหล่งข้อมูลและวันที่ตรวจสอบ
ตรวจสอบแหล่งข้อมูลวันที่ 15 ตุลาคม 2569 เงื่อนไขที่ใช้จริงให้ตรวจจากหน่วยงานและแพ็กเกจที่เกี่ยวข้องอีกครั้งเมื่อเริ่มดำเนินการ