ยอดที่หายทีละไม่กี่ร้อยไม่มีใครสังเกต แต่ถ้าหายทุกวันก็กลายเป็นเงินก้อน และรูที่พบบ่อยที่สุดคือพนักงานลบบิลหลังรับเงิน และรูที่พบบ่อยที่สุดในร้านบริการไม่ใช่การขโมยของ แต่คือการลบบิลกับการแก้รายการหลังปิดการขาย บิลที่ถูกยกเลิกแล้วรับเงินสดไว้ หรือคอร์สลูกค้าที่ถูกตัดใช้แล้วย้อนกลับมาแก้ ทั้งสองอย่างนี้ทิ้งร่องรอยไว้ถ้าร้านเก็บบันทึก และหายไปเงียบถ้าไม่เก็บ บทความนี้บอกว่าควรดูบันทึกอะไร ดูตรงไหนก่อน และตั้งกติกาอย่างไรให้ตรวจสอบได้โดยที่ทีมไม่รู้สึกว่าถูกจับผิด
สามจุดที่ยอดหายได้เงียบที่สุด
จุดแรกคือการยกเลิกบิลหลังรับเงิน ลูกค้าจ่ายเงินสดแล้ว พนักงานกดยกเลิกบิลนั้น เงินก็ไม่เข้ารายการขาย ตัวเลขยอดขายจึงตรงกับเงินในลิ้นชักเสมอ ทำให้การนับเงินตอนปิดร้านจับไม่ได้
จุดที่สองคือการแก้ยอดลง เช่น เปลี่ยนบริการจากรายการราคาสูงเป็นรายการราคาต่ำหลังลูกค้าจ่ายแล้ว ส่วนต่างหายไปโดยที่บิลยังมีอยู่ ไม่เหมือนการลบซึ่งเห็นชัดกว่า
จุดที่สามคือการแก้ครั้งคงเหลือของคอร์ส ลูกค้าใช้ไปแล้วแต่ยอดคงเหลือถูกปรับกลับ ทำให้ครั้งที่ใช้ไปนั้นไม่ถูกบันทึกเป็นรายได้ และลูกค้าเองก็ไม่รู้เพราะเห็นว่าคงเหลือยังเยอะ
บันทึกที่ต้องมีจึงตรวจย้อนหลังได้
บันทึกที่ใช้ได้ต้องตอบสี่คำถามให้ได้ในบรรทัดเดียว คือใครทำ ทำอะไร เมื่อไหร่ และค่าเดิมเป็นเท่าไหร่ ถ้าขาดข้อสุดท้าย บันทึกนั้นบอกได้แค่ว่ามีการแก้ แต่บอกไม่ได้ว่าแก้จากเท่าไหร่เป็นเท่าไหร่ ซึ่งเป็นข้อมูลที่จำเป็นที่สุด
สิ่งที่ควรบันทึกเพิ่มคือเหตุผล ทุกครั้งที่ยกเลิกบิลหรือแก้ยอด ควรบังคับให้เลือกเหตุผลจากรายการสั้นๆ เช่น ลูกค้าเปลี่ยนใจ คีย์ผิด หรือเปลี่ยนบริการ การมีเหตุผลติดมาทำให้เจ้าของไล่ดูได้เร็วว่ารายการไหนน่าสงสัย
ข้อสุดท้ายในตารางสำคัญกว่าที่คิด เพราะบิลที่รับด้วยการโอนหรือบัตรมีร่องรอยที่ฝั่งผู้ให้บริการชำระเงิน ส่วนบิลเงินสดไม่มี การไล่ดูจึงควรเริ่มจากกลุ่มเงินสดก่อนเสมอ
ไล่ตรวจยังไงให้เจอเร็ว
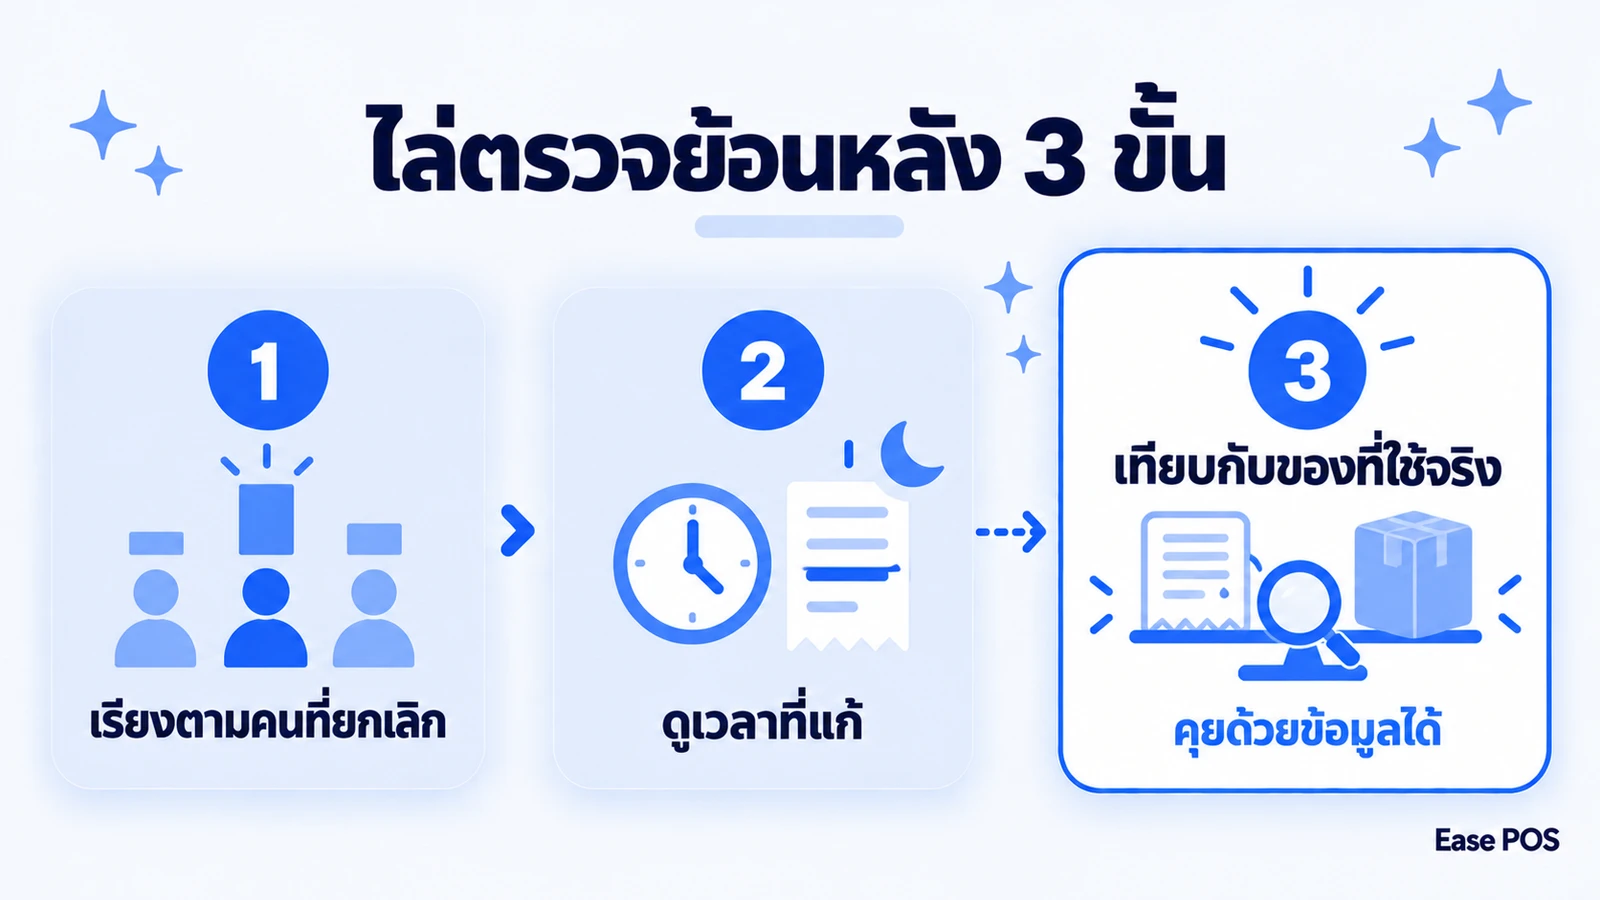
อย่าเริ่มจากการไล่ดูทุกบิล ให้เริ่มจากการเรียงรายการที่ถูกยกเลิกและถูกแก้ตามจำนวนครั้งต่อคน คนที่ทำรายการแบบนี้มากกว่าคนอื่นอย่างชัดเจนคือจุดที่ควรดูก่อน ไม่ได้แปลว่าเขาผิด อาจเป็นเพราะเขารับงานหน้าร้านมากที่สุด แต่เป็นจุดเริ่มที่ถูก
ขั้นที่สองคือดูเวลา รายการที่ถูกแก้ในช่วงที่ร้านปิดหรือช่วงที่ไม่มีลูกค้าเป็นกลุ่มที่ต้องอธิบายได้ เพราะการคีย์ผิดมักเกิดตอนวุ่น ไม่ใช่ตอนว่าง
ขั้นที่สามคือเทียบกับของที่ใช้จริง ถ้าบิลถูกยกเลิกแต่ของหรือวัสดุถูกเบิกไปแล้ว หมายถึงงานนั้นเกิดขึ้นจริง วิธีไล่หาว่าของหายจากไหนตั้งแต่รับของถึงปิดบิล เราไล่ไว้ใน สต๊อกร้านเสริมสวยหายจากไหน ตรวจ 8 จุด
ตั้งกติกาไม่ให้ทีมรู้สึกถูกจับผิด
วิธีที่ทำให้เรื่องนี้ไม่กลายเป็นความอึดอัดคือประกาศกติกาไว้ล่วงหน้า ไม่ใช่ตรวจเงียบแล้วเรียกมาถามทีหลัง เมื่อทุกคนรู้ว่าการยกเลิกบิลต้องเลือกเหตุผลทุกครั้งและเจ้าของดูย้อนหลังได้ คนที่ทำงานตรงไปตรงมาจะไม่รู้สึกอะไร
ข้อที่สองคือจำกัดสิทธิ ไม่ใช่ทุกคนต้องยกเลิกบิลได้ ถ้าให้เฉพาะหัวหน้ากะหรือเจ้าของยกเลิกได้ จำนวนรายการที่ต้องไล่ดูก็ลดลงเองโดยไม่ต้องจับตาใคร วิธีนี้ได้ผลกว่าการเพิ่มการตรวจ
ข้อที่สามคือแยกให้ออกระหว่างคีย์ผิดกับเจตนา คีย์ผิดเกิดได้และควรแก้ได้ง่าย ถ้าทำให้การแก้ยากเกินไป พนักงานจะเลี่ยงด้วยการไม่คีย์ตั้งแต่ต้น ซึ่งแย่กว่าเดิม เรื่องค่าคอมช่างที่ไม่ตรงก็มีสาเหตุจากการแก้รายการเช่นกัน ซึ่งเราไล่ไว้ใน ค่าคอมช่างไม่ตรง ร้านควรตรวจอะไรบ้าง
ดูรายงานเดือนละครั้งก็พอ ถ้าดูถูกตัว
เจ้าของร้านไม่ต้องนั่งดูทุกวัน สิ่งที่ควรดูเดือนละครั้งคือสามตัวเลข คือจำนวนบิลที่ถูกยกเลิกทั้งเดือน มูลค่ารวมของบิลที่ยกเลิก และสัดส่วนต่อยอดขาย ถ้าสามตัวนี้คงที่ทุกเดือนก็ไม่ต้องกังวล ถ้าขยับขึ้นผิดปกติจึงค่อยไล่ดูรายการ
ตัวเลขนี้ควรดูคู่กับรายงานกำไร เพราะยอดขายที่ดูปกติแต่กำไรลดลงคืออาการเดียวกับที่บทความนี้พูดถึง วิธีอ่านรายงานกำไรให้เห็นว่าเงินหายที่ขั้นไหน เราเล่าไว้ใน รายงานกำไรร้านบริการ เงินเข้าทุกวันแต่กำไรหายไปไหน
สองสถานการณ์ที่ร้านบริการเจอบ่อย
ตัวเลขในสองกรณีต่อไปนี้เป็นข้อมูลตัวอย่างที่ยกมาเพื่อแสดงวิธีคิด ไม่ใช่ค่ามาตรฐานที่ใช้ได้กับทุกที่
กรณีแรก ร้านนวดที่เงินในลิ้นชักตรงกับยอดขายทุกวัน แต่กำไรลดลงต่อเนื่องหลายเดือน พอเรียงรายการที่ถูกยกเลิกตามคน พบว่ากระจุกอยู่ที่กะเดียวและเป็นบิลเงินสดเกือบทั้งหมด ข้อมูลชุดนี้ทำให้คุยกันได้ด้วยข้อเท็จจริงแทนการกล่าวหา
ต่อมาร้านจึงจำกัดสิทธิยกเลิกบิลให้เฉพาะหัวหน้ากะ และให้ทุกการยกเลิกต้องเลือกเหตุผล จำนวนรายการยกเลิกลดลงเองในเดือนถัดไปโดยไม่ต้องเปลี่ยนคน
กรณีที่สอง ร้านสปาที่ลูกค้าทักมาว่าคอร์สคงเหลือไม่ตรงกับที่จำได้ พอเปิดบันทึกการแก้ย้อนหลัง เห็นว่ามีการปรับยอดคงเหลือในเวลาที่ร้านปิดแล้ว การมีบันทึกทำให้อธิบายกับลูกค้าได้ และคืนความเชื่อใจได้ทันที ต่างจากร้านที่ตอบได้แค่ว่าคงไม่มีอะไรผิด
เช็กลิสต์ที่เริ่มทำได้สัปดาห์นี้
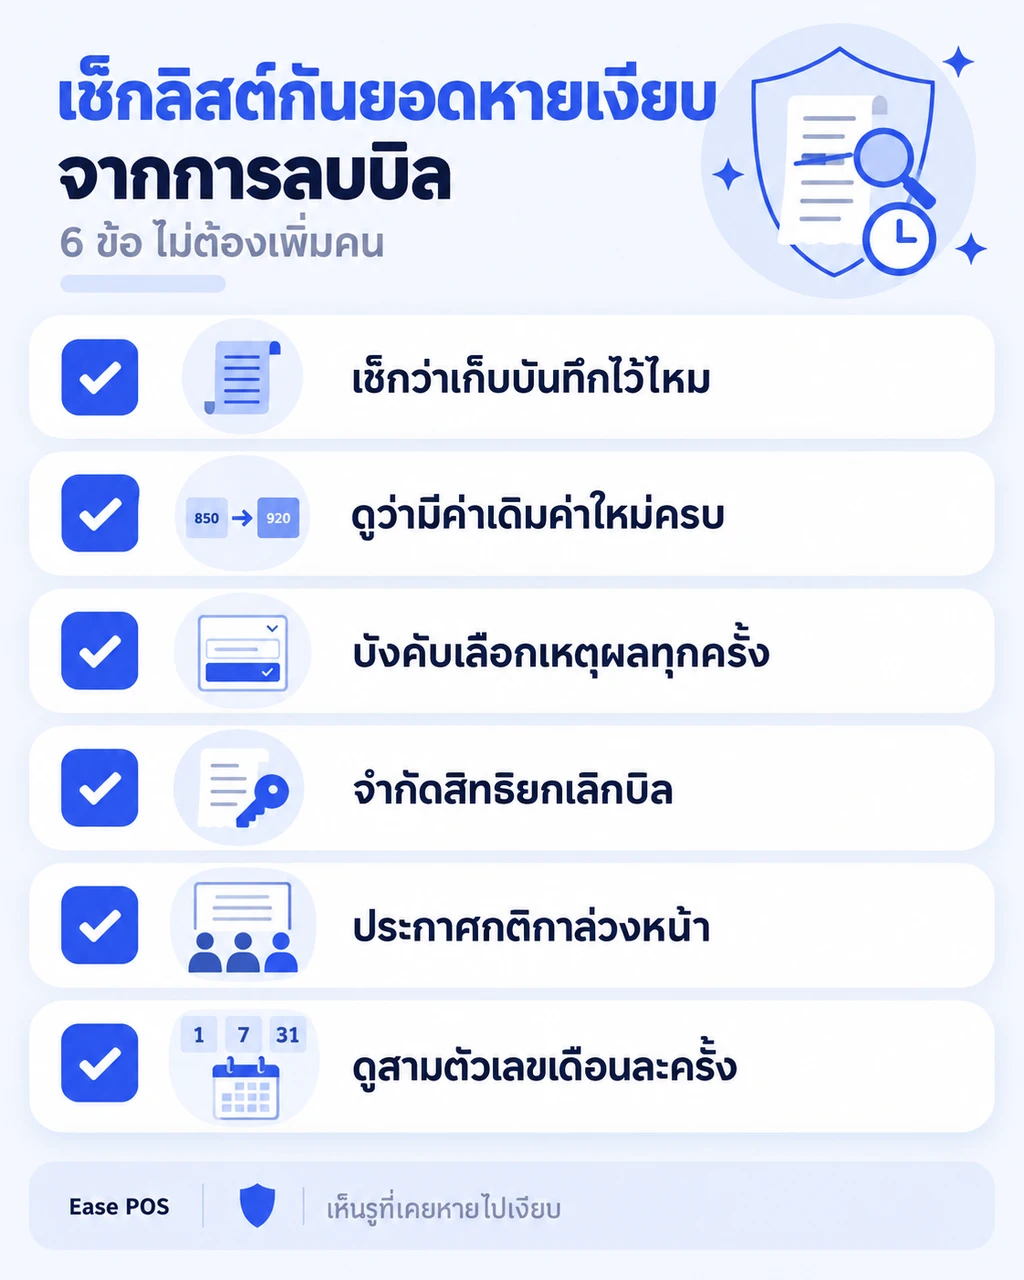
- เช็กว่าตอนนี้ร้านเก็บบันทึกการยกเลิกบิลและการแก้รายการไว้หรือไม่
- ถ้าเก็บ ให้ดูว่ามีค่าเดิมกับค่าใหม่ครบไหม ถ้าไม่มีก็ยังตรวจไม่ได้จริง
- บังคับให้เลือกเหตุผลทุกครั้งที่ยกเลิกบิลหรือแก้ยอด
- จำกัดสิทธิยกเลิกบิลให้เฉพาะหัวหน้ากะหรือเจ้าของ
- ประกาศกติกาให้ทีมรู้ล่วงหน้า ไม่ตรวจเงียบแล้วเรียกมาถามทีหลัง
- ดูสามตัวเลขเดือนละครั้ง จำนวนบิลที่ยกเลิก มูลค่ารวม และสัดส่วนต่อยอดขาย
หกข้อนี้ทำได้ในสัปดาห์เดียวและไม่ต้องเพิ่มคน ร้านที่ทำครบจะเห็นรูที่เคยหายไปเงียบ และได้กติกาที่ทีมยอมรับเพราะรู้ล่วงหน้า ไม่ใช่กติกาที่ออกมาหลังเกิดเรื่อง
วิธีพนักงานลบบิล แล้วตรวจย้อนหลังให้เจอ
จับได้ไหมว่าพนักงานลบบิลใบไหน
จับได้ถ้าเก็บบันทึกที่ตอบสี่คำถามให้ครบ คือใครทำ ทำอะไร เมื่อไหร่ และค่าเดิมเป็นเท่าไร ถ้าขาดข้อสุดท้าย บันทึกจะบอกได้แค่ว่ามีการแก้ แต่บอกไม่ได้ว่าส่วนต่างเท่าไร ร้านที่เก็บครบจะไล่ดูได้ว่าพนักงานลบบิลกี่ใบในเดือนนั้นและมูลค่ารวมเท่าไร
ควรห้ามไม่ให้พนักงานลบบิลเลยไหม
ไม่ควรห้ามทั้งหมด เพราะคีย์ผิดเกิดได้และต้องแก้ได้ ถ้าทำให้การแก้ยากเกินไป พนักงานจะเลี่ยงด้วยการไม่คีย์ตั้งแต่ต้น ซึ่งแย่กว่าเดิม ทางที่ได้ผลคือจำกัดสิทธิให้เฉพาะหัวหน้ากะหรือเจ้าของ และบังคับให้เลือกเหตุผลทุกครั้ง จำนวนรายการที่ต้องไล่ดูจะลดลงเองโดยไม่ต้องจับตาใคร
ต้องเก็บเอกสารย้อนหลังนานเท่าไร
เอกสารประกอบการลงบัญชีมีระยะเวลาเก็บที่กฎหมายกำหนด และบันทึกการยกเลิกบิลถือเป็นส่วนหนึ่งของหลักฐานรายได้ เกณฑ์การเก็บและการจัดทำบัญชีตรวจได้จาก กรมสรรพากร และ กรมพัฒนาธุรกิจการค้า ส่วนการอ่านรายงานกำไรให้เห็นว่าเงินหายที่ขั้นไหน อ่านต่อที่ รายงานกำไรร้านบริการ
สรุปสั้นก่อนลงมือ
- พนักงานลบบิลจับได้เมื่อบันทึกเก็บค่าเดิมกับค่าใหม่ไว้ครบ
- อย่าห้ามพนักงานลบบิลทั้งหมด ให้จำกัดสิทธิและบังคับเลือกเหตุผลแทน
- ไล่ดูรายการที่พนักงานลบบิลเดือนละครั้ง ดูจำนวน มูลค่า และสัดส่วนต่อยอดขาย
- เก็บบันทึกทุกครั้งที่พนักงานลบบิล แล้วดูย้อนหลังเดือนละรอบก็พอ
- ถ้าพนักงานลบบิลบ่อยผิดปกติ ให้เริ่มดูจากบิลเงินสดก่อน
อยากรู้ว่าบิลถูกยกเลิกไปกี่ใบเดือนนี้ และใครทำ
Ease POS เก็บรายการขาย การยกเลิก และยอดคอร์สคงเหลือไว้ที่เดียว ให้เจ้าของเปิดดูย้อนหลังได้จากมือถือ ติดต่อทีมงานเพื่อทดลองใช้ หรือคลิกดูแพ็กเกจที่เหมาะกับร้านคุณได้เลย